一、收缴率跌破警戒线:催缴这条路为什么走不通了
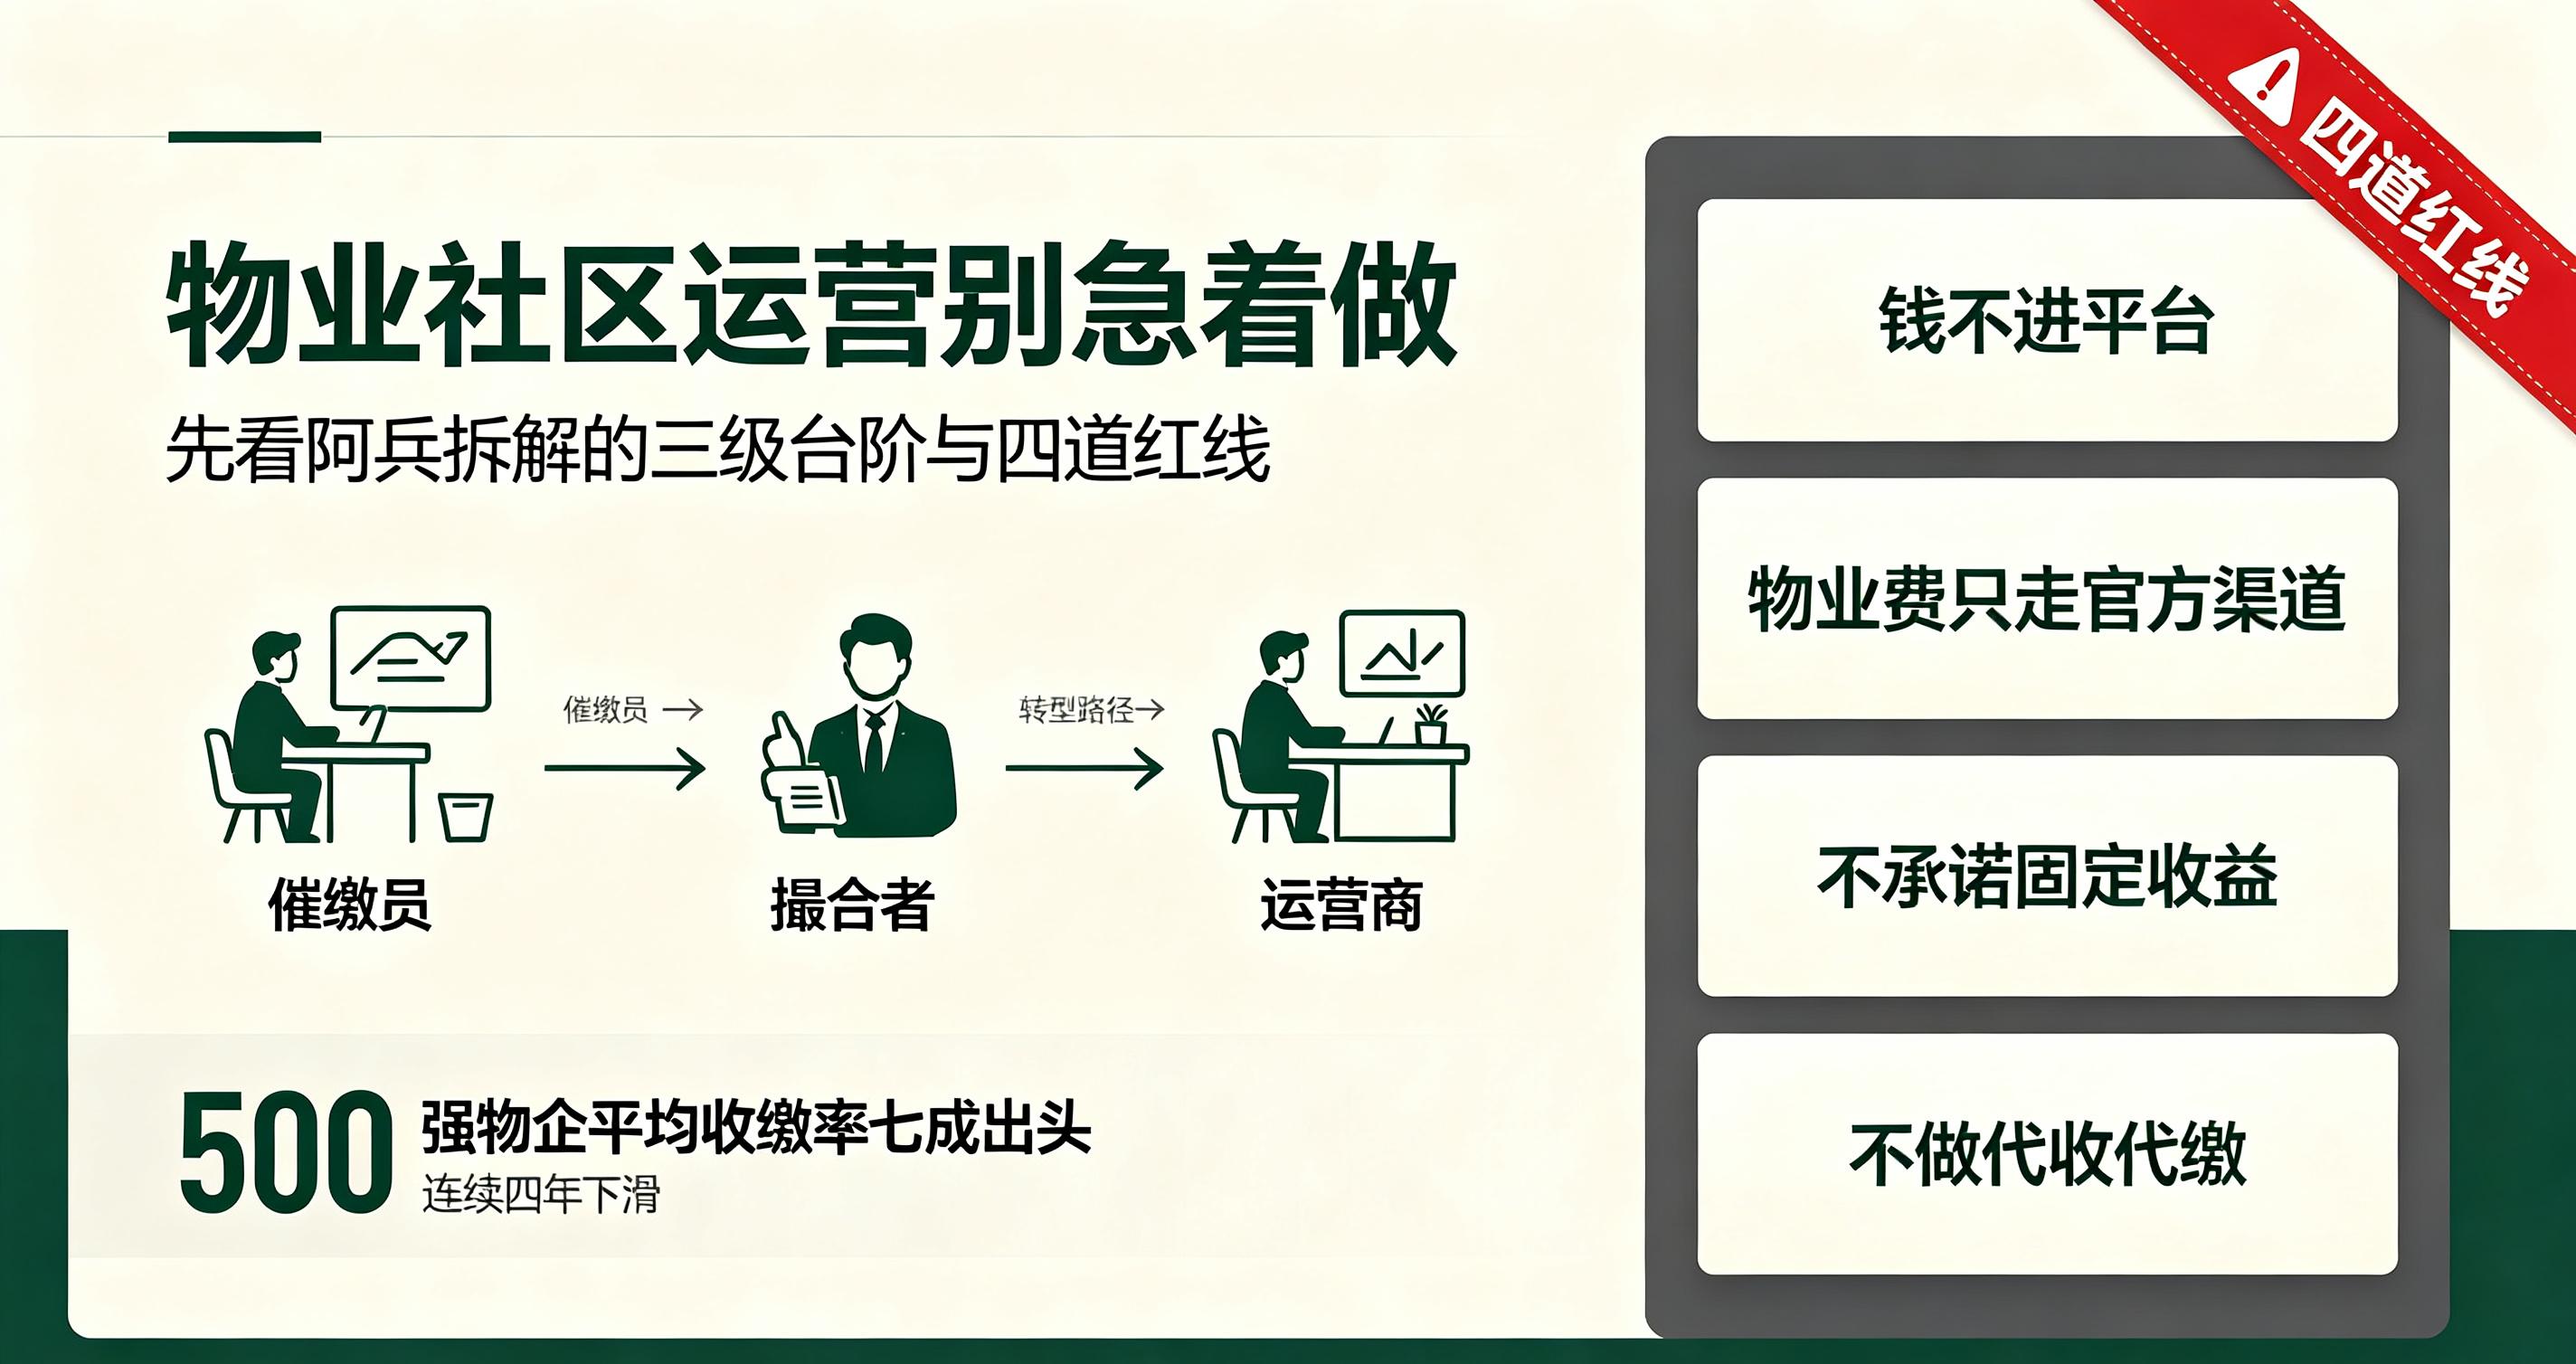
先把行业水位摆出来。据公开信息,2025年500强物企的平均收缴率降到七成出头,连续第四年下滑;同一年的公开报道中,物业撤场项目约173个,其中主动撤场的占比接近六成五。主动撤场这个动作本身,就是一次集体表态。
催缴为什么解决不了问题?阿兵归纳下来,它有三个先天毛病:
- 它是零和动作。业主交出的每一分钱,在他心里都是净损失,没有任何回馈。
- 它在消耗关系。上门催一次,关系折损一次;催得越勤,物业在业主群里的形象越差。
- 它是一次性收益。这个月催回来了,下个月还得从零开始,永远停不下来。
所以行业里那句话是有道理的:把收费变成分润,把业主变成合伙人。说白了,就是把物业和业主从对手关系,改成合作关系——业主花的钱还是那些钱,只是多了一个回来的路径。
二、阿兵拆解「三级台阶」与「四条管道」
阿兵把物业的这条转型路拆成两个部分:脚下是三级台阶,讲的是身份怎么变;手边是四条管道,讲的是收入从哪来。台阶决定你能站多高,管道决定你能站多久。
催缴员:收入只有物业费一条腿,和业主是对手。
撮合者:把商户的让利撮合给业主,身份从要钱的变成送福利的。
运营商:手里握着入口和用户,靠服务生态赚钱。
到家服务(家政、家电清洗、维修)/社区团购(生鲜日用集中采购)/空间经营(广告位、快递柜、场地)/一老一小(养老助餐、托育托管)。
| 对比维度 | 传统物业服务 | 社区运营服务 |
|---|---|---|
| 收入结构 | 物业费一条腿 | 物业费 + 经营收入 |
| 与业主关系 | 收费与被收费 | 撮合与服务 |
| 核心资产 | 楼宇、设备、场地 | 用户与消费入口 |
| 增长驱动 | 催缴力度 | 复购与延伸服务 |
| 天花板 | 受物业费标准限制 | 受运营能力限制 |
注意一个顺序问题:三级台阶是顺序关系,不是选择题。跳过撮合直接做运营,多半做不动——因为那时候你手里还没有入口,也没有和业主之间的新关系。
三、台阶一 · 撮合者:让商户的让利,变成业主的抵扣
台阶一的全部工作,就是把原本要交给大平台的中间收入,换成业主看得见的抵扣。物业不出一分钱,只是换了角色:从收费的,变成撮合的。
1. 谈商户:先谈高频,再谈高毛利
高频品类(超市、生鲜、餐饮)让利比例低,但能带来日活;高毛利业态(美容、维修、教培)让利比例高,但频次低。据公开案例,3%到15%是可调的常见区间,分层设置比一个数字管用得多。
2. 定比例:分层,别一刀切
一刀切的比例,会把低毛利商户直接挤出去。留下优质商户,比凑够商户数量重要。
3. 做感知:抵扣要当场可见
业主消费完立刻看到额度变化,这件事的传播效果强过任何一条催缴短信。据公开案例,有居民在家门口的奶茶店买了几杯奶茶就攒到抵扣金,一个月靠日常消费攒下五十多元——这种「顺手省到」的体验,才是口碑的来源。
| 环节 | 物业要做什么 | 判断标准 |
|---|---|---|
| 商户谈判 | 从高频品类切入,分层设比例 | 首批入驻商户不低于规划数的七成 |
| 比例设计 | 3%–15% 分档,与商户业态匹配 | 低毛利业态能长期留存 |
| 业主感知 | 消费后实时到账提醒 | 有业主主动在群里口口相传 |
| 回款节奏 | 与商户约定结算周期 | 分账实时、账目可查 |
催缴是把业主当欠款人,撮合是把业主当合伙人。前者谈的是义务,后者谈的是好处。
四、台阶二 · 组织者:把缴费关系,变成可反复触达的用户资产
台阶二做的事,是把「每月交一次钱」的关系,变成「每周打开几次」的关系。前者只是缴费记录,后者才是用户资产。
1. 注册率不是终点,活跃率才是
据公开案例,有街道社区落地后吸引了1100多户居民注册、110余家本地商户入驻。但注册只是拿到名单,能不能让业主每周主动打开一次,才是真正的分水岭。
2. 触达要有理由,不能只发通知
业主愿意看的只有三类内容:我这个月省了多少、附近哪家在让利、物业费还差多少。其余的推送,都会变成骚扰。
3. 数据要归物业,不能归别人
这一条容易被忽略:用户名单、消费数据、分润明细,归属必须写进合同。如果只是替第三方平台导流,物业拿到的还是一个「合作方」身份,而不是资产。
| 资产类型 | 传统物业的形态 | 运营后的形态 |
|---|---|---|
| 用户 | 缴费名单,一年联系几次 | 可触达用户池,每周有互动 |
| 数据 | 一张收费台账 | 活跃度与消费偏好画像 |
| 渠道 | 公告栏、业主群 | 小程序入口 + 到店场景 |
| 收入 | 单一物业费 | 服务费 + 经营分成 |
五、台阶三 · 运营商:四条管道怎么接在同一个入口上
台阶三真正难的不是接管道,而是忍住不乱接。入口建成之后能做的生意很多,阿兵只推荐四条通用性强的:
- 到家服务。家政保洁、家电清洗、维修换新。频次不高但客单价高,而且天然和物业的信任关系绑定在一起。
- 社区团购。生鲜日用集中采购,走量为主。考验选品和履约,不建议物业自建供应链,找成熟方合作更稳。
- 空间经营。电梯广告、快递柜、场地租赁。这是物业原本就有的资源,过去常被第三方低价包走,现在可以自己定价、自己招商。
- 一老一小。养老助餐、托育托管。需求真实,但资质门槛高,建议与持证机构合作,物业只做撮合和场地。
| 管道 | 变现逻辑 | 物业要守的边界 |
|---|---|---|
| 到家服务 | 按单结算的服务费 | 不做施工主体,只做撮合 |
| 社区团购 | 商品毛利分成 | 不自建供应链,不压库存 |
| 空间经营 | 广告位与场地租金 | 共有部分收益依规处理 |
| 一老一小 | 合作机构的服务分成 | 资质由合作方持有,物业不越界 |
四条管道有一个共同点:都接在同一个入口上。入口只建一次,管道可以慢慢往里加——这才是「社区运营商」这个身份值钱的地方。
六、五步自检:上手之前先过这五关
说了这么多「可以做」,阿兵更想说的是「先别急着做」。下面五步自检,任何一步不过,就先停。
- 第一步:算清收缴率的底线。如果项目收缴率还在警戒线上方,先把基础服务补上,别急着上模式。
- 第二步:确认入口归属。用户名单、消费数据、分账明细归谁,写进合同再谈合作。
- 第三步:核商户底数。小区周边3公里内,高频品类商户能不能凑出一个基础盘,凑不齐就别启动。
- 第四步:定合规边界。平台不碰资金流水,物业费只走官方渠道,不做任何形式的代收代缴。
- 第五步:跑三个月完整数据。收缴率、活跃户数、单户抵扣额,三张表看住,再谈复制到下一个项目。
七、2026分水岭:收物业费的,和经营入口的
拐点其实已经出现了。据公开信息,2025年公开报道的物业撤场项目约173个,其中主动撤场占比接近六成五。主动撤场说明有些公司已经算明白了:某些项目再做下去,只是在消耗自己。
往前看,物业公司会分成两类:
- 收物业费的物业:把小区当收费对象,收入随收缴率波动,服务随收入缩水,员工年年流失。
- 经营入口的物业:把小区当经营场景,收入结构里有服务费和经营收入两条腿,抗风险能力完全不同。
给一个可以自己对照的判断题:你手上的项目,除了物业费之外,还有第二条收入吗?如果有,它占物业费的比例是多少?如果低于一成,说明转型还没真正开始。
八、关于物业社区运营的常见问题解答(FAQ)
Q1:消费抵扣物业费,和「物业费折扣代缴」是一回事吗?
A:不是,而且差得很远。前者是物业搭桥、商户让利、业主受益,资金由持牌支付机构直接清分到各方账户;后者是拿折扣做诱饵的骗局套路。业主缴纳物业费,永远只走官方渠道。
Q2:物业做社区运营,需要自己开发一套系统吗?
A:不需要自研。现在主流路径是接入成熟的分账与运营系统,选型重点看四件事:分账是否实时、商户后台是否独立、业主端是否只用小程序、数据归属是否清晰。
Q3:三级台阶可以跳级走吗?
A:不建议。撮合是入口,组织是资产,运营是变现。没有入口就谈变现,等于空手做生意。据公开案例,跑通的项目基本都是先花几个月把第一步做扎实,才开始接延伸服务的。
Q4:四条管道里,哪条值得先接?
A:先接到家服务和空间经营。前者依托物业已有的信任关系,后者用的是物业已有的资源,两条都不需要新建供应链,试错成本相对更低。
Q5:小区规模不大,值得做吗?
A:看周边商户密度,不只看户数。1000户上下、周边3公里内高频商户齐全的小区,往往比3000户但周边商业空心的项目更容易跑通。
Q6:转型之后,物业和业主的关系真的会变吗?
A:会,但前提是业主真的省到了钱。据公开案例,收缴率改善明显的小区普遍有一个共同点——业主能清楚说出自己这个月省了多少。说不出来,关系就没变。